


미국 AI 거품이 터지는가?
〈노동자 연대〉 구독


미국 AI 산업을 이끌고 있는 기업들의 주가는 불소수지로 코팅한 테프론 프라이팬에 비유되곤 했다. 미국-이란 전쟁에도 5퍼센트를 넘나드는 고금리에도 달라붙지 않고 계속 상승해 왔기 때문이다. 그런데 10월 들어 반도체 및 AI 기업들의 주가는 크게 하락하고 있다.
10월 초 대비 주가가 40퍼센트나 하락한 네오클라우드 기업 코어위브가 포문을 열었다. 코어위브는 데이터센터 및 GPU 인프라를 구축해 하이퍼스케일러들(주요 빅테크 기업들)에게 그 설비를 임대해 수익을 얻는 기업이다. 코어위브가 발행하는 회사채의 액면 금리는 9퍼센트 안팎이지만 시중에서 유통되는 코어위브의 채권 가격이 하락하면서 수익률이 15퍼센트에 이르기도 했다. 코어위브의 부채가 많아 회사채의 원금을 회수할 수 있을까 하는 우려가 있기 때문이다.
코어위브에 20억 달러를 투자했을 뿐 아니라 긴밀한 파트너십을 맺고 있는 엔비디아의 젠슨 황조차 코어위브의 자금 조달이 힘들다고 털어놓았다.
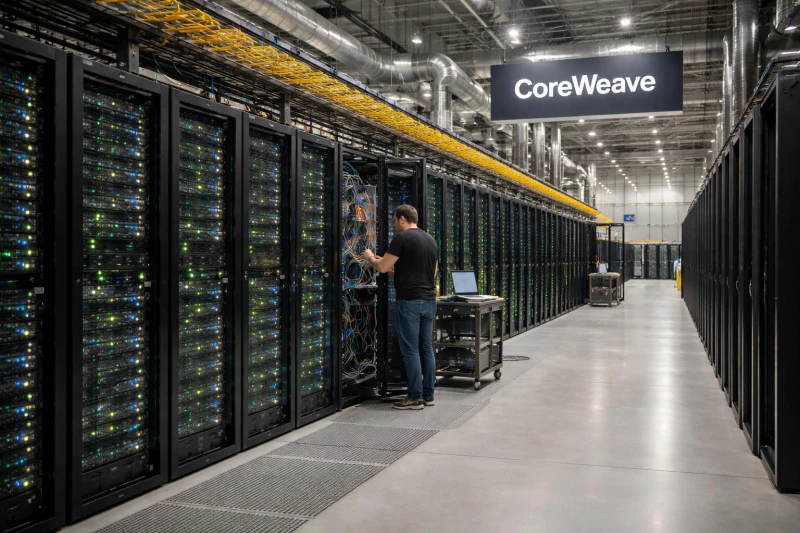
그런데 시가총액이 코어위브보다 12배나 큰 오라클의 회사채도 투자적격등급 중 가장 낮은 단계로, 정크본드를 간신히 모면하고 있다. 이 때문에 오라클과 긴밀한 동맹을 맺고 있는 일본의 큰손 손정의의 소프트뱅크 주가가 올해 6월 이래 지금까지 반토막이 났다.
데이터센터 기업들의 자금 조달 상황이 여의치 않자 이들의 정크본드(투기 등급 채권) 발행액이 크게 늘고 있다. 미국 경제방송 CNBC에 따르면 지난해 정크본드 발행액이 86억 달러였지만 올해 10월 중순에는 370억 달러로 4배 늘었다. 네오클라우드 기업들은 지금 데이터센터 건설에 들어갈 천문학적인 돈을 쉽게 조달할 수 없는 상황이다. 투자할 자본가들이 이윤 문제를 염려하고 있기 때문이다.
그런데 하이퍼스케일러들도 이와 똑같은 문제에 봉착해 있다는 사실을 메타가 잘 보여 줬다. 메타의 3분기 매출은 증가했지만 설비투자를 확대하겠다는 계획 때문에 실적 발표 당일 주가가 6퍼센트나 하락했다. 메타의 경우, 3분기에 벌어들인 현금보다 설비 투자 지출이 21억 달러 더 많은 상황이다. 그런데 대부분 하이퍼스케일러들의 잉여 현금 흐름이 마이너스로 돌아서고 있다. AI 투자에 자기 돈을 쏟아붓는 것으로도 부족해 이제는 빚을 내야 하는 상황이다.
AI에 들어갈 막대한 자금을 조달하기 힘들 것이라는 상황은 예견됐다. 그래서 지난 8월 젠슨 황은 5,000억 달러 규모의 AI 인프라 자금 조달 플랫폼 계획을 발표했다. 이 계획은 고성능 GPU와 데이터센터 인프라 자금을 마련하지 못하는 기업들에 돈을 대출해 주는 것이다.
커진 판돈
그런데 이 계획이 지닌 부채 증가나 순환 거래의 문제보다 더 눈에 띄는 것은 골드만삭스, 블랙록, 블랙스톤 등 거대 금융기관과 사모펀드들이 자금 조달에 뛰어들었다는 점이다. 이제 판돈이 더 커진 셈이다.
지금까지 금융가의 큰손들은 AI 산업에서 벌어들일 수익에서 배제되지 않으려 적극적으로 뛰어들었다. 사실 미국 경제를 떠받치는 축이 AI 산업이기에 다른 곳에서 수익을 거둘 기회도 마땅치 않은 상황이다. 그런데 10월 들어 AI 산업에 천문학적으로 들어가는 자금의 수익성이 도마에 올랐다.
그렇다고 단시일 내에 버블이 터질 것이라고 예상하는 것은 아니다. 젠슨 황의 5,000억 달러 기금에서 알 수 있듯 한두 기업이 흔들려도 다른 기업들이 자금을 수혈해 문제를 막아 줄 수 있다. AI 산업 전체가 위기에 봉착하면 국가가 막대한 유동성을 공급해 위기를 모면하게 해 줄 수 있기 때문이다.
트럼프가 2025년 8월 확정기여형 퇴직연금인 401(k)를 사모펀드, 사모대출, 벤처캐피털, 부동산, 가상자산 등 대체투자 자산에 투자할 수 있도록 행정명령에 서명했다. 블랙록이나 블랙스톤 같은 사모금융 운용사가 파산 위기에 몰리면 401(k) 자금이 기업 구제에 투입될 수 있도록 한 셈이다. 사모금융 시장의 불안은 올해 초 블루아울의 환매 중단 사태로 빙산의 일각을 드러낸 바 있다.
AI 산업이 제국주의적 경쟁(경제적 측면과 군사적 측면 모두)의 일환으로 추진되고 있다는 점 때문에 국가의 전폭적인 지원을 받을 것이며, 설사 적자가 나더라도 국가가 나서서 다양한 정책으로 천문학적 자금 지원을 이어갈 공산이 크다.
오늘날 AI 투자를 닷컴 버블 때와 견주는 시각이 많지만, GDP 대비 AI 투자 비중은 닷컴 버블이 정점에 달했을 때와 비교해 절반 수준에 그친다. 1990년대 후반 미국 기술 및 정보통신 관련 자본 투자는 미국 GDP의 4퍼센트 수준이었지만 현재 AI 관련 인프라 투자는 GDP 대비 2퍼센트 수준이다. 테크산업 투자 지출을 광의로 잡더라도 닷컴 버블 때의 규모에는 미치지 못한다.
그럼에도 헤지펀드 시타델의 창업자 켄 그리핀은 “우리가 거품 속에 있다는 것은 거의 확실하다”고 말했다. 더욱이 AI 찬양론자들이 말하는 생산성 향상은 더딘 반면 각종 난관이 여기저기서 불거지고 있다. 고금리 상황은 AI 기업들의 자금 조달을 더 어렵게 만들 것이며, 40조 달러에 달하는 국가 부채 탓에 정부의 재정 지원도 쉽지만은 않을 전망이다. 판돈이 점점 커지고 있다.
미국 서브프라임 모기지 사태가 터지기 1년 전인 2007년 7월 씨티그룹의 CEO 척 프린스도 거품이 일고 있음을 알지만 경쟁을 멈출 수 없다고 말했다. “유동성의 관점에서 음악이 멈추면 상황은 복잡해질 것이다. 하지만 음악이 울리는 동안은 춤을 춰야 한다. 우리는 여전히 춤을 추고 있다.”
AI 거품도 마찬가지 국면에 놓여 있다. 어두운 그림자는 커지고 있다.
